El mercado hotelero España 2026 sigue mostrando una evolución positiva. El INE acaba de publicar los datos de septiembre y el titular a nivel nacional es claro: los hoteles españoles siguen aumentando sus ingresos, sobre todo porque cobran más. La tarifa media diaria por habitación ocupada, lo que en el sector llamamos ADR, ha subido un 7,4% respecto al año pasado, hasta los 141,61 euros. Y el RevPAR, que es el ingreso por habitación disponible, ha crecido un 7,7%, hasta los 110,50 euros.
Lo interesante está en la letra pequeña. Las pernoctaciones apenas han crecido un 1,7%, algo más de 40,1 millones, y la ocupación por plazas se queda en el 67%, prácticamente igual que hace un año. Traducido: no viene mucha más gente, pero la que viene paga más. Llevo más de veinte años en este negocio y sé que ese tipo de crecimiento tiene recorrido, pero también tiene techo.
Detrás del dato hay, sobre todo, turismo extranjero, cuyas pernoctaciones suben un 3,2%, mientras que las de los residentes españoles bajan un 1,9%. Y por categorías, la distancia es enorme: un cinco estrellas cobra de media 332,80 euros la noche, un cuatro estrellas 144,30 y un tres estrellas 115,60.
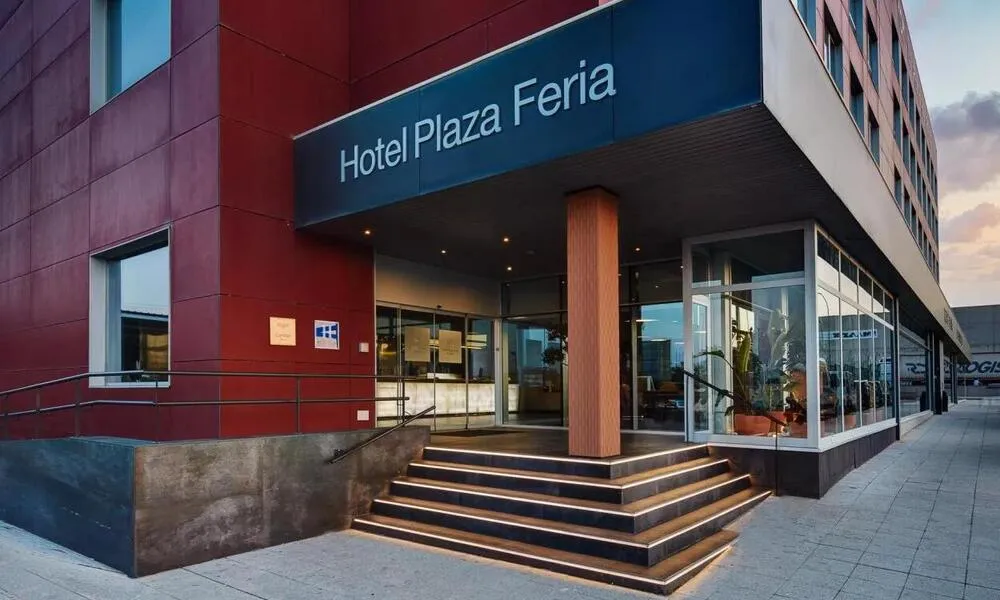
(Hotel Plaza Feria, Zaragoza)
Mercado hotelero España 2026: Aragón registra la menor subida de precios
Aquí viene el dato que a muchos os hará fruncir el ceño. Mientras los precios hoteleros suben un 6,7% en el conjunto del país, en Aragón lo hacen un 2,4%. Es la subida más baja de todas las comunidades y ciudades autónomas, mucho trabajo por hacer, sin duda.
Lo digo claro: compararnos con Baleares, Canarias o Málaga no tiene mucho el más mínimo sentido. Zaragoza no es un destino de sol y playa ni lo pretende. Es una ciudad de empresa, de industria, de logística, de ferias y congresos, con una agenda cultural propia. Su demanda hotelera tiene una composición y una estacionalidad diferentes a las de los destinos vacacionales, hay que ver el tema del verano, está claro. Eso, para un inversor que sabe lo que busca, puede ser un activo, no un defecto.
Además, conviene no confundir Aragón con Zaragoza. El dato autonómico mezcla realidades muy distintas, y lo que pasa en la capital con tarifas, ocupación y rentabilidad puede ir por otro camino.
La evolución del mercado hotelero España 2026 pone de manifiesto las diferencias entre destinos y la importancia de analizar cada ciudad de forma individual, especialmente cuando se trata de identificar oportunidades de inversión en mercados como Zaragoza.
Lo que me cuentan operadores e inversores
En las últimas semanas he hablado con bastantes grupos hoteleros, operadores e inversores que siguen buscando hoteles en España para comprar, alquilar o gestionar. El patrón se repite: interesan los hoteles urbanos bien situados, sobre todo de cuatro y cinco estrellas, ya en funcionamiento y con un tamaño que permita una explotación rentable. También hay apetito por edificios que necesitan una reforma o un cambio de posicionamiento, siempre que los números cuadren entre lo que hay que invertir y lo que se puede ingresar después.
Pero no voy a engañar a nadie: el inversor está siendo selectivo. Madrid, Barcelona y los grandes destinos turísticos se llevan buena parte de las estrategias de expansión. En una ciudad como Zaragoza hay que afinar mucho más en ubicación, tamaño, demanda real y, sobre todo, precio de compra. Dicho esto, los proyectos de renovación y reposicionamiento hotelero que se están moviendo en la ciudad ponen de manifiesto que aquí también pueden surgir operaciones interesantes, aunque las tarifas no sean las de la costa.
Que suba la tarifa no significa que suba la rentabilidad
Es el error más habitual que veo. Un ADR y un RevPAR al alza son una muy buena señal, pero no se traducen automáticamente en un inmueble más rentable. Para valorar bien un hotel hay que mirar sus ingresos anuales, cómo se reparten a lo largo del año, sus costes de explotación, lo que va a necesitar de inversión y cómo está estructurada la gestión.
Al analizar el mercado hotelero España 2026 desde una perspectiva inmobiliaria, conviene distinguir entre el crecimiento de los ingresos de explotación y la rentabilidad real de los activo
En mercados como el nuestro, donde las tarifas son más contenidas y la demanda es diferente, el precio al que se compra y la eficiencia con la que se opera marcan la diferencia entre una buena operación y una mala. Por eso, en GB3 Partners analizamos cada hotel de forma individual, cruzando los datos de mercado con la realidad de cada establecimiento y con lo que esperan propietarios, operadores e inversores.
Los próximos meses dirán si la subida de precios sigue sosteniendo los ingresos y cómo responde cada mercado regional. Yo, desde luego, seguiré mirando de cerca lo que pasa en Zaragoza, Huesca y en mi querida Teruel.
Fuente: Instituto Nacional de Estadística (INE), Coyuntura Turística Hotelera, septiembre de 2026. Datos provisionales publicados el 23 de octubre de 2026.